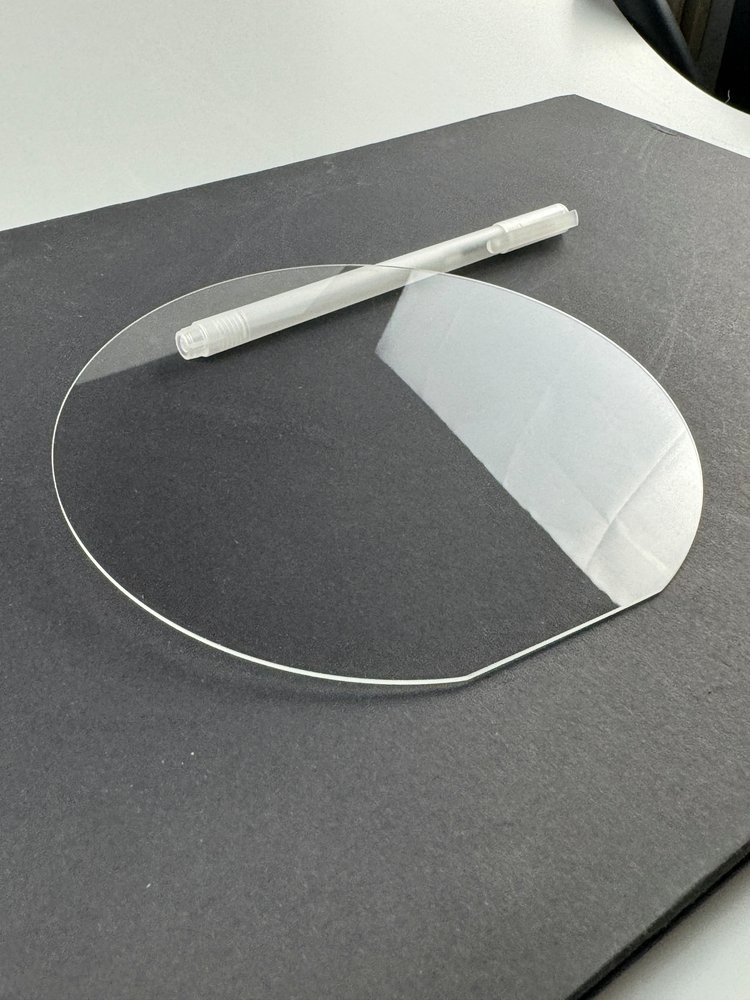
当12英寸硅片早已成为行业标准配置,碳化硅都在向8英寸过渡的时候,全球磷化铟产线的主流尺寸却长期停留在2英寸和3英寸。转折发生在最近两年:随着800G、1.6T高速光模块放量,一片难求的行情倒逼整个产业链向6英寸磷化铟衬底升级。150毫米直径,正在成为衡量一家衬底厂、乃至一个国家光芯片材料链话语权的“技术分水岭”。
本文从未来发展趋势切入,重点拆解6英寸磷化铟衬底背后的工艺难点,并在文末给出面向采购方的选型建议和常见问题解答。
一、为什么非磷化铟不可:被物理规律锁定的“光电子地基”
很多读者会问:硅便宜又成熟,砷化镓也能发光,为什么高速光模块的激光器偏偏要长在磷化铟上?答案写在能带结构里。
硅是间接带隙半导体,电子跃迁释放的能量大多变成热,几乎发不出光——哪怕是硅光芯片,自己也不发光,必须外接一颗磷化铟基连续波(CW)激光器当“灯泡”。砷化镓的发光波长集中在850 nm附近短波段,适合短距多模VCSEL;而中长距离光传输依赖光纤损耗最低的1310 nm和1550 nm两个窗口,只有磷化铟及其铟镓砷、铟镓砷磷外延体系,禁带宽度约1.34~1.35 eV,能够严丝合缝地覆盖这个波段。再加上高出硅数倍的电子迁移率和更强的抗辐射能力,磷化铟在1310/1550 nm激光器与探测器上的地位,在物理层面没有替代品。
应用版图也在快速扩张:从分布式反馈激光器(DFB)、电吸收调制激光器(EML)、PIN/APD探测器,到太赫兹频段的InP HEMT/HBT射频器件,再到1550 nm人眼安全波段的车载激光雷达,以及硅光芯片的异质集成光源。磷化铟早已不是小众科研材料,而是AI算力时代的“光之基石”。
二、趋势一:需求井喷,6英寸从“锦上添花”变成“生存刚需”
需求端的变化可以用“井喷”形容。一只800G光模块需要4~8颗InP基激光器芯片,1.6T光模块的衬底消耗量约为800G的2.7~3倍;硅光和CPO(共封装光学)路线看似绕开了InP晶圆,实则每一颗硅光PIC都需要外置InP基CW光源——磷化铟是所有技术路线的“最大公约数”。
供需的天平远未平衡。按行业机构折算2英寸当量口径,2026年全球磷化铟衬底需求预计达到260万~300万片,而全球合规有效产能仅约75万片,缺口超过70%;多家研报预计2027年需求将突破400万片,2英寸光通信级衬底价格两年间涨了接近两倍,6英寸高端衬底涨幅超过250%。涨价与长交期共同把下游推到了同一条路上:加速切换到6英寸。
三、趋势二:全球产能竞赛与国产梯队的“6英寸突围”
全球InP衬底市场长期是寡头格局:日本住友电工、美国AXT(产能100%在中国北京通美)、日本JX金属三家合计占据九成以上份额。2026年以来,扩产动作密集落地——住友电工计划将产能提升至2024财年的3.1倍,JX金属宣布四年投资至多1200亿日元、目标扩产7~10倍,AXT增发6亿美元全部投向6英寸产线。
国产阵营的进度同样值得关注:先导系企业在国内率先产出位错密度与平整度达国际先进水平的6英寸衬底;云南锗业旗下鑫耀半导体、北京通美等也实现了6英寸小批量出货并通过客户验证;九峰山实验室联合国产MOCVD设备完成6英寸InP基探测器与FP激光器外延验证,打通了从核心装备到关键材料的全链路协同。结合出口管制与高纯铟资源向国内集中的背景,未来2~3年全球6英寸磷化铟供应格局的重构,大概率以“中国产能占比持续上升”为主线。
四、趋势三:尺寸跃迁背后的一笔“面积账”
为什么下游光芯片厂如此执着于6英寸?算一笔面积账就清楚了。
| 对比维度 | 4英寸(100 mm) | 6英寸(150 mm) |
|---|---|---|
| 单片理论面积 | 约78.5 cm² | 约176.7 cm²(4英寸的2.25倍) |
| 可切有效芯片数 | 基准 | 较4英寸提升约一倍以上 |
| 边缘排除区占比 | 较高 | 明显下降,可用面积利用率提升 |
| 单颗芯片衬底分摊成本 | 基准 | 行业测算下降约32%~45% |
| 外延/光刻流片摊薄 | 基准 | 单片流片成本直降30%~40% |
| 工艺难度与良率爬坡 | 成熟,良率高 | 难度陡增,良率爬坡需2~3年 |
简单说:尺寸每上一级,圆片可切芯片数量增加、边缘无效区占比下降,单片外延与流片的摊薄成本显著降低。但反过来,长晶难度同步陡增——这就是为什么尺寸升级的良率爬坡周期普遍长达2~3年,全流程客户认证再叠加1~2年。
五、回到源头:6英寸磷化铟到底难在哪里?
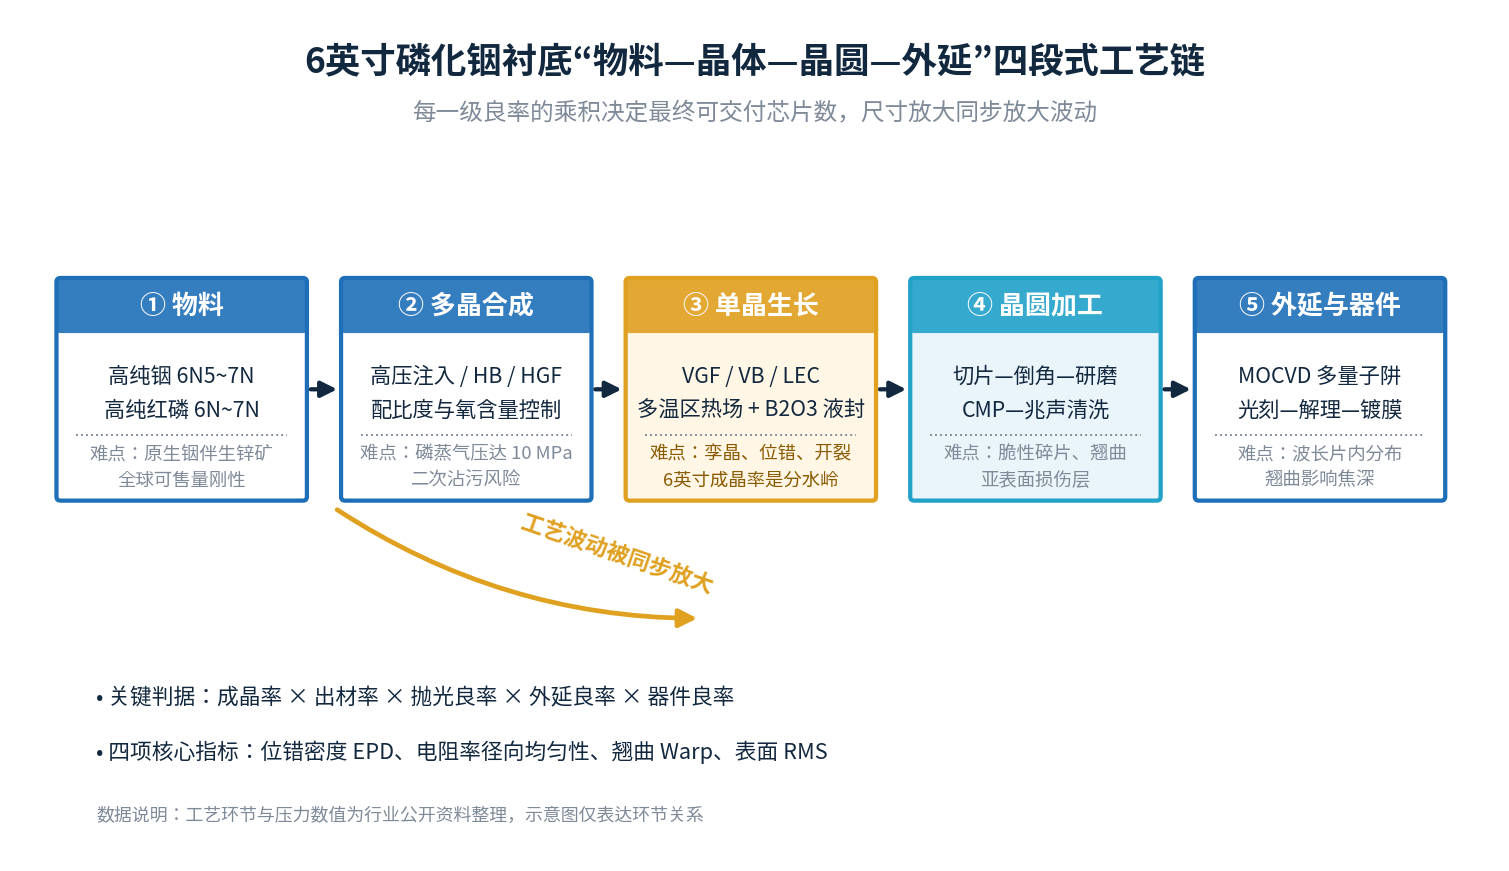
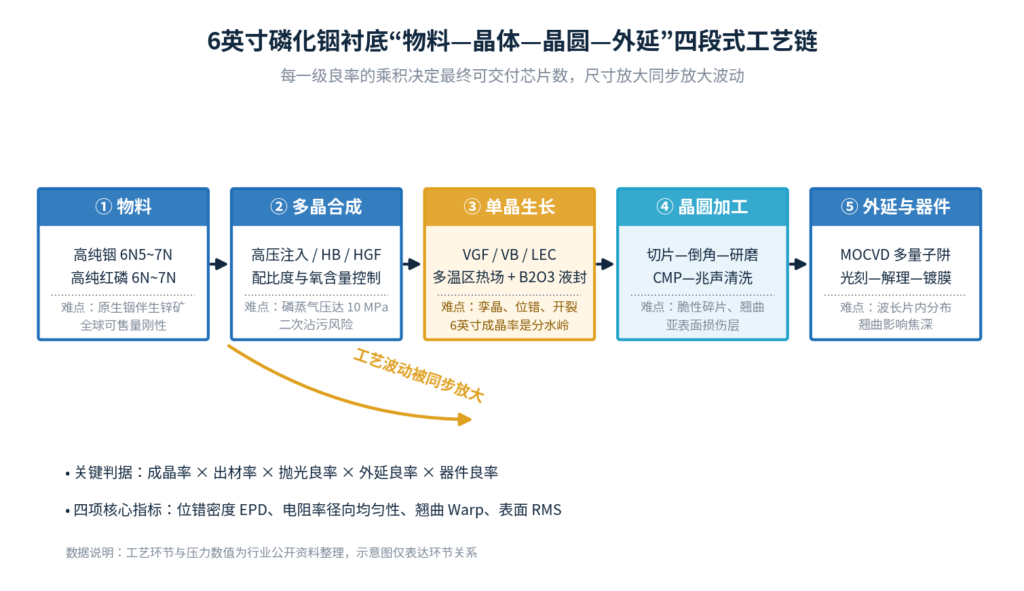
磷化铟晶体生长,常被业内形容为“在高压铁罐里玩拆弹游戏”。从4英寸放大到6英寸,不是简单把设备等比放大,而是要正面硬刚三大难关。
1. 高压与化学配比:27个大气压下的“配平难题”
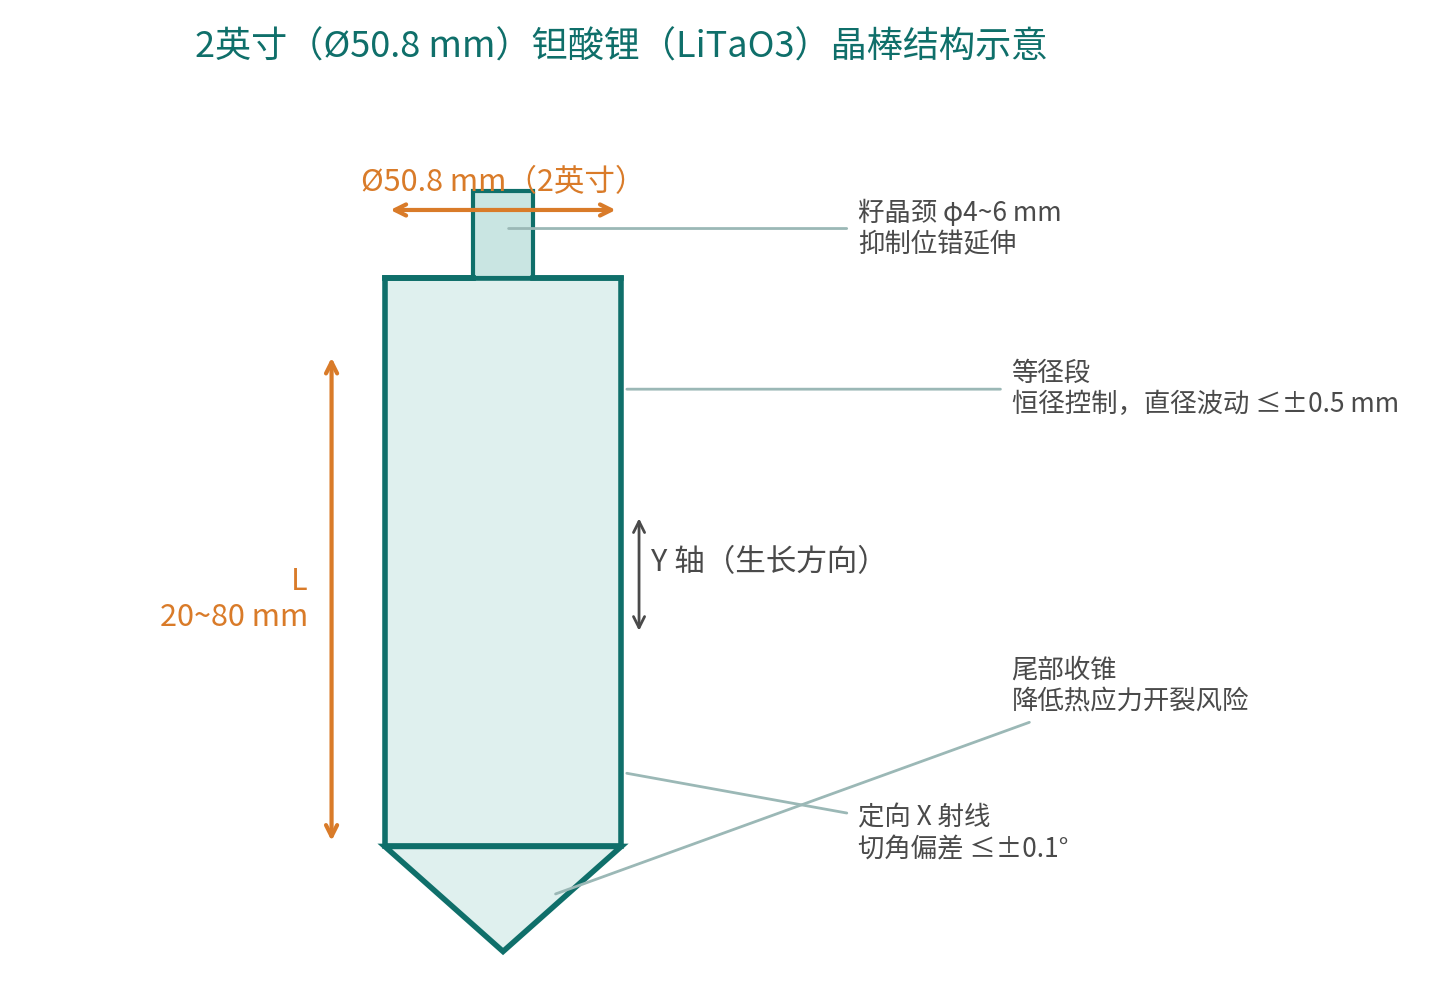
InP熔点约1062℃,刚一熔化,其中的磷元素就会剧烈挥发,在熔点温度下磷的解离蒸气压高达约2.75 MPa——相当于27个大气压。长晶炉必须做成能扛几十个大气压的高压釜;而即便封住了压力,一旦液封剂(通常是三氧化二硼B₂O₃)没压住磷挥发,熔体就会变成“富铟少磷”的废汤,偏离1:1化学计量比,长出夹杂物、沉淀甚至直接报废。多晶合成环节同样凶险:合成时红磷蒸气压可高达10 MPa,不能像砷化镓那样直接在釜内混合,只能采用溶质扩散或磷注入等间接合成路线,随后转移装料还会引入二次沾污。
2. 双晶与孪生:极低层错能下的“一步走错、整锭报废”
在主流化合物半导体里,InP的层错能是最低的,晶格“娇气”程度远超砷化镓。直径放大到6英寸后,中心与边缘哪怕出现几摄氏度的径向温度波动,或液封剂中混入微米级杂质颗粒触碰固液界面,正在生长的原子瞬间“站错队”,形成对称错位的双晶,甚至恶化成多晶。一根价值数十万元、长了数天的6英寸晶锭,可能就毁在一道孪晶上。这也是行业普遍把6英寸称为“技术分水岭”的原因:成晶率直接决定成本能否摊平。
3. 位错与热应力:激光器寿命的第一道闸门
激光器芯片在高电流密度下长期工作,衬底里的位错会延伸进外延层,形成暗线缺陷(DLD),器件几百小时后光功率迅速衰减,过不了数据中心的可靠性考核。直径越大,降温过程中的边缘热应力越大,位错密度呈指数级上升。3英寸、4英寸尚能把平均位错密度(EPD)控制在每平方厘米几百到几千的水平,6英寸要同时压住位错与翘曲,必须依靠VGF(垂直梯度凝固)这类“零机械扰动”的工艺路线:坩埚不动、不提拉,靠几十个独立控温温区让温度梯度以每小时几毫米的速度缓慢平移,让熔体在近静止环境中原位结晶。
4. 晶圆加工与外延适配:看不见的第二战场
长出单晶只是上半场。InP质脆、硬度低、易解理,6英寸晶锭的切片、倒角、研磨、化学机械抛光(CMP)与超洁净清洗都是“易碎品运输”级别的精细活;翘曲(Warp)和总厚度偏差(TTV)在大直径下更难控制,直接影响光刻对焦、真空吸附和键合良率。到了外延端,量子阱厚度、组分与掺杂要在150 mm全片范围内保持一致,波长和阈值电流的片内分布直接决定可切割良率——衬底电阻率均匀性的任何径向波动,都会在这里被放大成器件参数的离散。此外,MOCVD载盘、光刻夹具、减薄与测试设备都需要完成6英寸整线适配,设备交期动辄12~24个月,进一步拉长了有效产能释放周期。
六、未来3~5年的三条演进主线
主线一:供需紧平衡延续,价格高位震荡
考虑到长晶良率爬坡、设备交期与客户认证三重约束,业内普遍判断全球InP衬底的紧张格局将持续到2027年底甚至2028年;此后随着国内外新产能集中释放,缺口有望收窄到30%~50%,价格从高位小幅回落但仍远高于2024年低点。对采购方而言,“越晚锁定、越贵”的窗口期判断相当现实。
主线二:硅光与InP共生,光源永远是“钉子户”
硅光承担无源波导与电学互连,InP负责发光与探测,两者通过晶圆键合、微转移印刷实现异质集成,而不是相互取代。6英寸InP衬底的规模效应,恰恰是薄膜InP光源能低成本“嫁接”到硅光芯片上的前提。
主线三:应用边界持续外扩
6英寸把单片成本打下来之后,过去“贵到用不起”的场景开始具备商业化基础:6G与卫星互联网的超高频InP射频器件、1550 nm车载激光雷达光源与铟镓砷探测器阵列、量子点单光子光源等,都会随着大尺寸衬底的放量而打开增量空间。
七、给采购方的选型建议
结合当前6英寸市场的实际情况,给出几条可落地的建议:
- 按量产节奏选尺寸:科研打样与中试阶段,2英寸、4英寸仍是产业链最成熟、单片成本最低、交期最短的选择,不必盲目追6英寸;只有当你的外延与流片设备平台已完成6英寸适配、且订单量足够摊薄认证成本时,才值得切入6英寸。
- 把几何参数写进合同:6英寸片务必锁定TTV、Bow、Warp的最大值与位错密度(EPD)档位,别接受“按需另定”的模糊表述;激光器、探测器等可靠性敏感器件建议直接指定低EPD档位,用衬底成本换器件寿命。
- 核实真实供货能力:当前“6英寸”宣传口径混杂,样品、小批试产、稳定量产是三个完全不同的量级。下单前确认厂商是否具备自主长晶能力、能否提供批次COC数据、是否有同尺寸外延验证案例,并以样品外延验证结果作为批量采购的前提。
- 掺杂类型先确认再下单:纵向导电结构(激光器底部n接触)选硫掺杂低阻片;微波隔离结构选掺铁半绝缘片(电阻率大于10⁷ Ω·cm)。掺杂买错是最常见也最难挽回的采购失误。
- 关注Epi-Ready与封装:要求单片晶盒、氮气封装和明确的保质期,核对颗粒数检测报告,避免存储期内表面劣化导致外延失败的责任纠纷。
如需了解2英寸、3英寸、4英寸磷化铟晶片的详细规格与现货交期,可参考本站2-4英寸磷化铟晶片参数页与磷化铟产品页。
八、6英寸磷化铟衬底常见FAQ
Q1:6英寸磷化铟衬底现在能量产吗?
全球范围内已有少数厂商实现6英寸批量供货,更多头部厂商处于小批量出货与良率爬坡阶段。市场上“6英寸”口径混杂,样品送测、小批试产与稳定量产是三个量级,采购时应要求供应商提供同尺寸的外延验证案例与批次COC数据。
Q2:6英寸比4英寸贵多少?值得升级吗?
6英寸单价比4英寸高得多,但按可切有效芯片数摊薄后,单颗芯片的衬底成本反而下降约32%~45%。是否值得升级取决于三点:外延与流片设备是否已支持6英寸、订单量能否吃下新增产能、以及良率爬坡期的成本承受能力。
Q3:6英寸磷化铟衬底的位错密度能做到多少?
采用VGF等低应力长晶工艺的6英寸衬底,平均位错密度可控制在每平方厘米数百到一千以内,头部厂商的低位错档位可更低。位错密度直接决定激光器的暗线缺陷与寿命,可靠性敏感器件应选低EPD档位。
Q4:为什么6英寸磷化铟比6英寸砷化镓难做?
InP熔点下磷的解离蒸气压约2.75 MPa,远高于砷化镓中砷的平衡蒸气压,长晶必须在高压釜内进行;同时InP层错能更低、更易孪晶,晶体也更脆,尺寸放大后热应力、开裂和加工破片风险同步放大。
Q5:6英寸衬底和硅光是什么关系?会被硅光取代吗?
不会取代,而是共生。硅本身不发光,所有硅光PIC都需要InP基CW激光器作光源;未来主流路线是把薄膜InP光源键合或转移印刷到硅光芯片上实现异质集成。6英寸衬底降低的是这颗“光源”的成本。
Q6:采购6英寸磷化铟衬底要重点核对哪些参数?
四项核心:位错密度(EPD)、电阻率/载流子浓度及其径向均匀性、翘曲与总厚度偏差(Warp/TTV)、表面粗糙度与颗粒数。掺杂类型(掺硫N型/掺铁半绝缘)、晶向(通常(100)±0.5°以内)与Epi-Ready保证条款也要逐项写入合同。
Q7:现在下单6英寸衬底要等多久?
在供需缺口超过50%的背景下,头部厂商产能多被长协锁定,现货交期普遍以月计,部分高端规格甚至排队更久。建议提前规划需求、与供应商签订框架协议锁定产能,并保留1~2家备选供应渠道。
总结:6英寸磷化铟衬底的竞争,本质是“高压长晶稳定性 × 大直径位错控制 × 脆性材料加工良率”三项工程能力的综合较量。未来3~5年,谁能先把6英寸良率和批次一致性做稳,谁就能接住AI光互连这波史诗级需求。选型时不要只盯着单片价格,供货确定性、批次数据透明度和外延验证支持,才是这个紧缺时代更值钱的东西。